 Plantão Informa
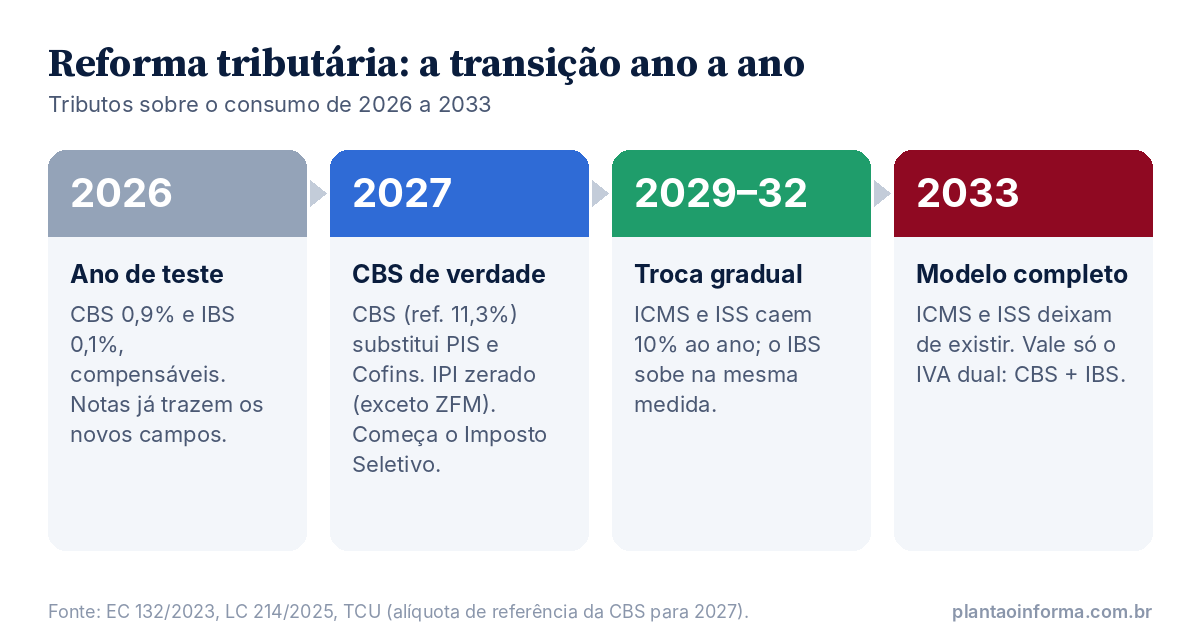
Faltam menos de dois meses para a reforma tributária sair do papel de verdade. No fim de outubro, o Tribunal de Contas da União (TCU) calculou em 11,3% a alíquota de referência da CBS, a Contribuição sobre Bens e Serviços, que a partir de 1º de janeiro de 2027 substitui o PIS e a Cofins. O número foi enviado ao Senado, que tem até 22 de dezembro para fixá-lo por resolução. Se o Senado não votar, vale o percentual do TCU.
O governo estima arrecadar R$ 636 bilhões com a CBS no próximo ano. Também em 2027 começa a cobrança do Imposto Seletivo, o chamado "imposto do pecado", sobre produtos como cigarros, bebidas alcoólicas e bebidas açucaradas, com arrecadação prevista de R$ 41,9 bilhões. O IBS, que vai substituir ICMS e ISS, segue em fase de teste, com alíquota simbólica de 0,1%.
A pergunta que interessa a consumidores e empresários é uma só: o que muda na prática? O Plantão Informa detalha os três pontos que mais devem pesar.
O ponto de partida: a soma das alíquotas pode passar do teto
A alíquota de referência é calculada para manter a arrecadação igual à dos tributos que estão sendo substituídos. Ela não é escolhida para aumentar ou reduzir a carga. O problema é que cada exceção aprovada pelo Congresso, como cesta básica com alíquota zero ou reduções de 60% e 30% para saúde, educação e outros setores, precisa ser compensada por uma alíquota maior para todos os outros.
Por isso as estimativas vêm subindo. A projeção oficial anterior era de 26,5% somando CBS e IBS. Um cálculo do Comitê Gestor do IBS, feito para o orçamento do órgão, chegou a 27,91%. A lei prevê que, se a soma passar de 26,5%, o governo deve enviar ao Congresso um projeto com medidas para reduzi-la. Não há corte automático.
1. Preço final ao consumidor: quem tende a pagar mais e quem tende a pagar menos
O novo modelo é um IVA (Imposto sobre Valor Agregado): cada empresa paga imposto só sobre o valor que acrescentou e desconta o que já foi pago nas etapas anteriores. Isso acaba com o "imposto sobre imposto" e tende a baratear produtos com cadeias longas, como os industrializados.
- Tendem a ficar mais baratos ou estáveis: itens da cesta básica nacional, com alíquota zero; produtos industrializados que hoje acumulam tributos em cascata; máquinas e bens de investimento, que passam a gerar crédito integral.
- Tendem a ficar mais caros: serviços que hoje pagam pouco ISS e PIS/Cofins cumulativo e vão para a alíquota cheia, como parte dos serviços prestados a pessoas físicas; produtos atingidos pelo Imposto Seletivo.
- Atenção à transição: em 2027 o ICMS e o ISS continuam valendo. A mudança no preço vem principalmente da troca de PIS/Cofins pela CBS, e o repasse depende da concorrência de cada setor.
As famílias de baixa renda inscritas no CadÚnico terão parte do imposto devolvida pelo cashback, previsto na lei para itens como energia, água, gás e alimentos.
2. Varejo e distribuição: margens, bonificações e créditos
Para atacadistas, distribuidores e varejistas, a reforma muda a conta da margem. Três pontos merecem atenção.
Crédito amplo, mas condicionado. Em regra, tudo o que a empresa compra para a atividade gera crédito, inclusive energia, aluguel e serviços, algo que o PIS/Cofins limitava. Em contrapartida, o crédito passa a depender da regularidade do pagamento do imposto na etapa anterior. Escolher fornecedores em dia vira questão financeira.
Bonificações. A lei complementar inclui as bonificações na incidência do IBS e da CBS. Elas só ficam fora quando duas condições são cumpridas ao mesmo tempo: a bonificação precisa constar no mesmo documento fiscal da venda e não pode depender de evento futuro, como bater meta de volume. Bonificação dada depois, por atingimento de meta, tende a ser tributada. Contratos comerciais com fornecedores precisam ser revistos.
Descontos. Descontos incondicionais, concedidos na nota, ficam fora da base de cálculo. Descontos condicionados a evento posterior, não.
Créditos acumulados. Exportadores e empresas que compram mais do que vendem em determinados períodos acumulam créditos. A lei prevê o ressarcimento em dinheiro, com prazos definidos, uma mudança relevante para quem hoje convive com saldos de ICMS parados por anos.
3. O desafio tecnológico: o relógio dos sistemas
Desde 2026 as notas fiscais eletrônicas já trazem campos para CBS e IBS, mas com valores de teste. Em janeiro, a CBS passa a ser cobrada de fato, e os ERPs precisam estar prontos para:
- calcular a CBS item a item, com as alíquotas reduzidas e as exceções de cada produto;
- controlar os créditos e cruzar com o que o fornecedor efetivamente recolheu;
- tratar bonificações, descontos e devoluções pelas novas regras;
- conviver por anos com dois sistemas: o atual (ICMS e ISS) e o novo, até 2033.
Empresas do Simples Nacional também precisam decidir se continuam recolhendo tudo pelo Simples ou se pagam IBS e CBS por fora, o que permite repassar crédito integral aos clientes. Para quem vende para outras empresas, essa escolha pode definir a competitividade.
O que fica para o leitor
A reforma promete um sistema mais simples, com menos disputas judiciais e sem a guerra fiscal entre estados. Os defensores lembram que a mudança deve aumentar a produtividade e o crescimento no longo prazo. Os críticos apontam que a alíquota total pode ficar entre as mais altas do mundo e que a convivência de dois sistemas por sete anos vai elevar o custo de conformidade das empresas no curto prazo. Para empresários e gestores, o recado é prático: revisar preços, contratos e sistemas agora custa menos do que corrigir depois.
Como a sua empresa está se preparando para a transição da CBS e do IBS? Conte nos comentários ou compartilhe este panorama.
Fontes: Agência Senado, Migalhas: IBS e CBS em 2027, Migalhas: a bonificação no IBS e na CBS, Contmatic: estimativa de 27,91%, Lei Complementar 214/2025.